Cómo llevar el control de stock en una pequeña empresa
Qué anotar de cada producto, cómo registrar entradas, hacer recuentos, calcular el punto de pedido con un ejemplo y evitar los errores de stock más comunes.
7 min de lectura
Un stock fiable necesita una identidad clara por producto, el registro de cada movimiento y recuentos físicos regulares. Separa lo que está en la estantería de lo que puedes vender. Esta guía recorre recepciones, reservas, ejemplos de reposición y descuadres que conviene investigar.

Qué anotar de cada producto
Cada artículo que compras y vendes necesita una ficha propia. Si dos tallas o dos colores se venden por separado, son dos artículos distintos.
| Campo | Para qué sirve | Ejemplo |
|---|---|---|
| Referencia (SKU) | Identificar el artículo sin ambigüedad | CAM-AZ-M |
| Nombre y variante | Que cualquiera lo reconozca | Camiseta algodón azul, talla M |
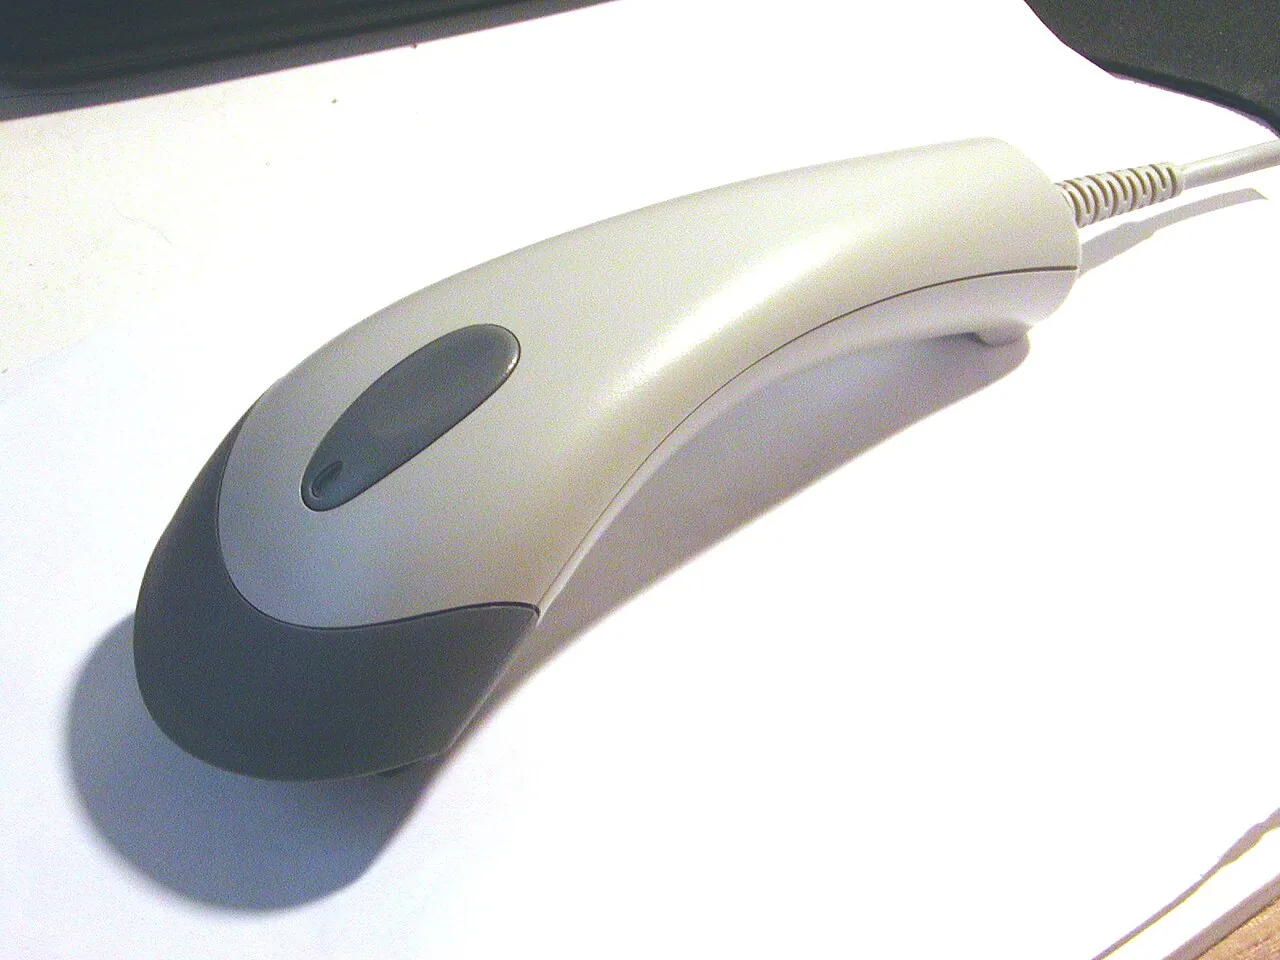
| Código de barras (si lo hay) | Escanear al recibir y al vender | 8412345678905 |
| Unidad | Saber si cuentas piezas, cajas o kilos | unidad |
| Ubicación | Encontrarlo rápido al contar o preparar pedidos | Estantería B, balda 2 |
| Proveedor y plazo de entrega | Calcular cuándo pedir | Textiles Norte, 7 días |
| Coste de compra (precio sin IVA) | Calcular margen y valor del stock | 6,00 € |
| Precio de venta (sin IVA) | Calcular margen | 15,00 € |
| Stock actual | Saber qué tienes | 42 |
| Punto de pedido | Saber cuándo volver a comprar | 38 |
Usa siempre la misma referencia en la tienda física, en la tienda online y en los pedidos al proveedor. Dos nombres para un mismo producto pueden dificultar la conciliación.
Cómo registrar la recepción de mercancía
La entrada de género es el momento en el que más errores se cuelan, porque se hace con prisa. Un procedimiento sencillo:
- Compara el albarán con tu pedido antes de firmar: referencias, cantidades y precios.
- Cuenta lo que llega físicamente, no lo que pone el albarán. Si faltan unidades o vienen dañadas, anótalo y comunícalo al proveedor ese mismo día.
- Registra la entrada en tu sistema con la cantidad real recibida, la fecha y el coste unitario sin IVA.
- Coloca el producto en su ubicación antes de ponerlo a la venta.
Si recibes parcialmente un pedido, registra solo lo recibido y deja el resto como pendiente. Así no “vendes” algo que todavía no tienes.
Recuentos: inventario completo y recuentos cíclicos
Por muy bien que registres, el stock real y el anotado se separan con el tiempo: roturas, errores al preparar pedidos, devoluciones mal registradas, pérdidas. La única forma de detectarlo es contar.
Inventario completo
Contar todo de una vez, normalmente con la tienda cerrada. Es útil una o dos veces al año, pero si es tu único control, los errores se acumulan durante meses.
Recuento cíclico
Contar cada semana una parte del surtido, de forma que todo se cuente varias veces al año. Una forma práctica de repartirlo:
- Artículos A (los que más dinero mueven, a menudo un 20 % del surtido): contar cada 2–4 semanas.
- Artículos B: cada 1–2 meses.
- Artículos C (poca rotación): cada trimestre.
Al contar, apunta la diferencia y su causa probable. Corregir el número sin buscar la causa solo tapa el problema.
El punto de pedido, con un ejemplo
El punto de pedido es el nivel de stock al que debes hacer el siguiente pedido para no quedarte sin producto mientras llega. La fórmula básica es:
Punto de pedido = venta media diaria × plazo de entrega (días) + stock de seguridad
El stock de seguridad cubre los días en que vendes más de lo normal o el proveedor tarda más.
Ejemplo
Vendes la camiseta azul talla M:
- En las últimas 4 semanas (28 días) vendiste 112 unidades → 4 unidades al día de media.
- El proveedor tarda 7 días en entregar.
- Quieres un colchón de 10 unidades de stock de seguridad (unos dos días y medio de ventas).
Punto de pedido = 4 × 7 + 10 = 38 unidades. Para calcularlo con tus propios productos, usa la calculadora del punto de pedido.
Cuando el stock de esa camiseta baje a 38, haces el pedido. Durante los 7 días de espera venderás unas 28, y cuando llegue el género te quedarán unas 10.
Con una demanda constante de cuatro unidades diarias se consumen 4 × 14 = 56 unidades entre pedidos quincenales. Es la demanda del ciclo, no una cantidad de compra universal. Antes de comprar, revisa las existencias físicas, las reservas, los pedidos pendientes, el plazo de entrega y la política de reposición; después considera las cajas o mínimos del proveedor.
Revisa estos números cada mes o cada temporada: una venta media de verano no sirve en noviembre.

FIFO o coste medio, explicado sin complicaciones
Si compras el mismo producto a precios distintos, necesitas decidir qué coste asignas a cada venta. Los dos métodos más habituales:
- FIFO (primero en entrar, primero en salir): las unidades vendidas se valoran al coste de las compras más antiguas.
- Coste medio ponderado: todas las unidades en stock tienen el mismo coste, la media de lo que pagaste.
Ejemplo: compras 10 unidades a 5,00 € y después 10 a 6,00 € (precios sin IVA). Vendes 12.
| FIFO | Coste medio | |
|---|---|---|
| Coste de las 12 vendidas | 10 × 5,00 + 2 × 6,00 = 62,00 € | 12 × 5,50 = 66,00 € |
| Valor de las 8 que quedan | 8 × 6,00 = 48,00 € | 8 × 5,50 = 44,00 € |
El total es el mismo (110 €); cambia cómo se reparte entre lo vendido y lo que queda. Para gestionar el día a día lo importante es usar un método de forma constante. Qué método usar en tu contabilidad es algo que conviene consultar con tu gestoría o asesor.
Con el coste de cada venta ya puedes calcular tu margen real; si quieres hacer números rápidos, prueba la calculadora de margen gratuita.
Errores comunes
- Registrar las ventas pero no las devoluciones, roturas o muestras. El stock anotado sube o baja sin que nadie sepa por qué.
- Varias personas apuntando a mano en sitios distintos. Una libreta en la tienda y una hoja en el ordenador acaban contando historias diferentes.
- Actualizar el stock “al final del día” o “el lunes”. Mientras tanto, la tienda online puede vender algo que ya no existe.
- No distinguir variantes. “Camiseta azul: 40” no te dice que te quedan cero tallas M.
- Corregir diferencias sin anotar la causa. Pierdes la pista de robos, errores de preparación o fallos del proveedor.
- Usar el precio de venta para valorar el stock. El stock se valora a coste de compra.
Una rutina semanal sencilla
Una hora a la semana, siempre el mismo día:
- Revisa entradas pendientes: ¿está registrado todo lo recibido? ¿Hay pedidos parciales o incidencias abiertas con proveedores?
- Haz el recuento cíclico de la semana (por ejemplo, 20–30 referencias) y anota diferencias y causas.
- Comprueba qué artículos están por debajo del punto de pedido y prepara los pedidos.
- Mira los artículos sin ventas en las últimas 8–12 semanas: candidatos a promoción o a dejar de comprar.
- Comprueba que los canales coinciden: concilia la cantidad disponible publicada en cada canal con el registro central, descontando reservas, cuotas por canal y colchones de seguridad.
Si llevas esto en una hoja de cálculo y empieza a costarte, lee comparativa de inventario.
Cuando quieras tenerlo todo junto
El método funciona en papel, en una hoja de cálculo o en un programa. Lo que más ayuda es que compras, recepciones, stock y ventas estén conectados en un único registro.
Sigue leyendo
Por qué una pequeña empresa necesita un CRM y qué registrar
Un CRM es la memoria compartida de tus clientes. Cuándo lo necesita un pequeño vendedor online, qué campos e indicadores seguir y qué dejar fuera.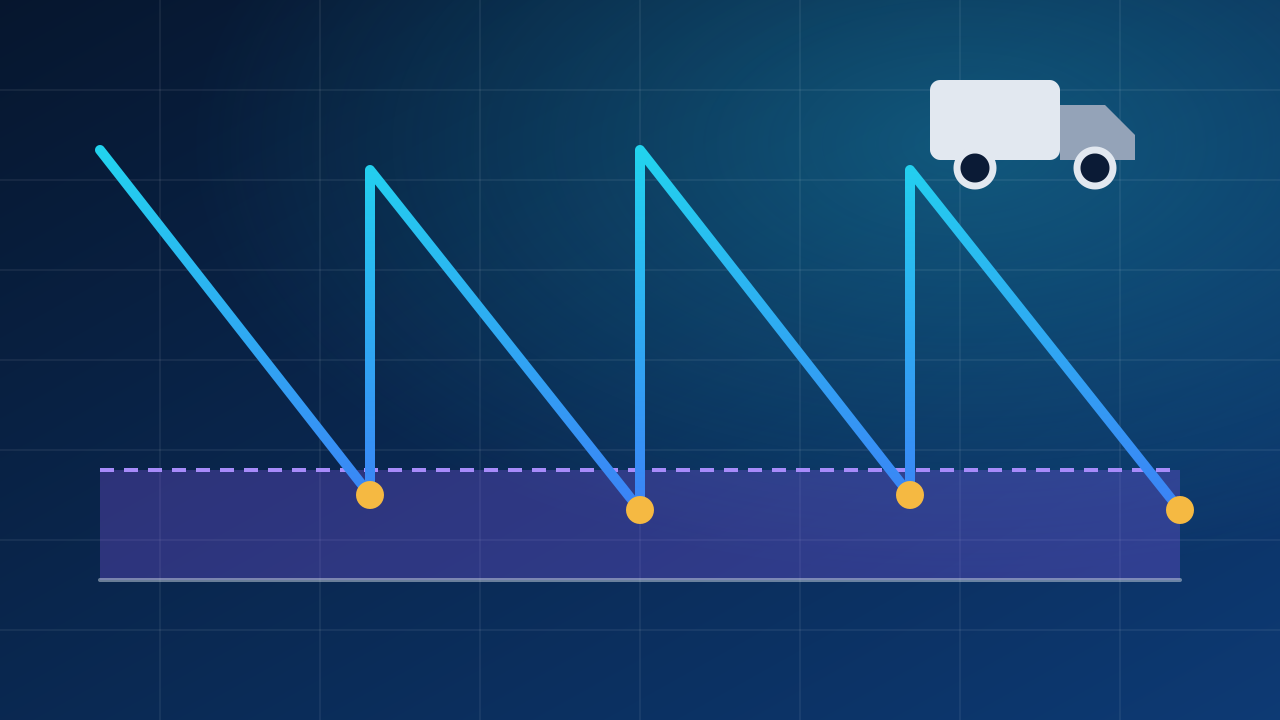
Punto de pedido y stock de seguridad en una tienda pequeña
¿Cuánto stock de seguridad necesita una tienda pequeña? Ejemplo con ventas semanales y plazos de entrega, regla rápida y método estadístico.
Cómo elegir un CRM para una pequeña empresa
Para qué sirve un CRM, señales de que lo necesitas, imprescindibles y extras, qué preguntar antes de contratar, un ejemplo de coste y una prueba de 2 semanas.
Fotos e ilustraciones
- Por qué una pequeña empresa necesita un CRM y qué registrar. Ilustración original dibujada en código por el equipo editorial de UBC; sin material de terceros. CC0 1.0. No es una fotografía de instalaciones ni equipos de UBC.
- Punto de pedido y stock de seguridad en una tienda pequeña. Ilustración original dibujada en código por el equipo editorial de UBC; sin material de terceros. CC0 1.0. No es una fotografía de instalaciones ni equipos de UBC.
- Cómo elegir un CRM para una pequeña empresa. Imagen ilustrativa del proceso; no muestra instalaciones ni equipos de UBC. Plantronics headset.jpg — Petey21; Hohum / Wikimedia Commons — CC0 1.0. Redimensionada y convertida a WebP.
